case
さまざまな
ケース別売却
- HOME
- 高く・早く売りたい方
- さまざまなケース別売却
case
離婚したら家を
売るべき?
まずはケース別売却
方法を知ろう!
はじめは円満な家庭でも、離婚などによって家の売却を検討しなければならないこともあります。しかし、離婚というデリケートな問題が絡んでくると、どのように売却を進めれば良いのか、誰に相談するべきなのか、わからなくなることもあるでしょう。ここでは、岡山県北(津山市・真庭市・美作市・鏡野町・勝央町・奈義町・美咲町・久米南町)を中心に30年以上不動産売却を行ってきた「不動産売却革命(鶴山不動産)」が、さまざまなケース別売却を紹介します。
離婚による売却
離婚を考えているご夫婦の場合、「家を売るべきか」で悩むことがあります。結論から言うと、ご夫婦で購入した家に離婚後誰も住まないのであれば売却をおすすめします。賃貸に出すという方法もありますが、元夫婦同士で話し合いが必要なこともあるでしょう。また、夫婦やファミリー用に購入した家は賃貸向きでない場合が多いので、入居者が見つからないケースも多いのです。
売却タイミングは「離婚前」か、「離婚後」か?
家の売却を決めたら、「離婚前と離婚後、いつ売るべきか」で迷うかもしれません。ベストな時期は、ケースバイケースです。
- 離婚前の売却がおすすめ
-
- 売却に時間をかけられない。
- 離婚するまでに時間的余裕がない。
- 離婚後に相手と連絡を取りたくない。
- 離婚後の売却がおすすめ
-
- 時間をかけて売却を進められる。
- 離婚するまで時間的余裕がある。
- 離婚後に相手と連絡し合える関係を保っている。
住宅ローンの支払いについて
共同名義の住宅ローンの場合
- 離婚により共同名義の住宅を売却する場合、売却代金から残っている住宅ローンの返済を行います。
- 売却代金が住宅ローンの残高を上回れば、残った資金は財産分与の一環として分けることができます。
- 離婚後も共同名義の住宅ローンが残っている場合、ローンの返済責任は引き続き両当事者にあります。
- どちらがローンの返済を担当するかは、離婚の合意や裁判所の判決によって決まる場合があります。
片方の名義の住宅ローンの場合
- 離婚により片方の名義の住宅を売却する場合、売却代金から住宅ローンの返済を行います。
- 売却代金が住宅ローンの残高を上回れば、残った資金は所有者の財産として取り扱われます。
- 離婚により住宅ローンの返済責任を負うのは、ローン契約上の借り手です。
- 離婚後、名義人以外の当事者はローンの返済責任を負わない場合が一般的です。
離婚で家を売った事例
ここでは、離婚によって家を売却したほうが良い具体的な事例を紹介します。
CASE1:離婚後の売却で特別控除を利用
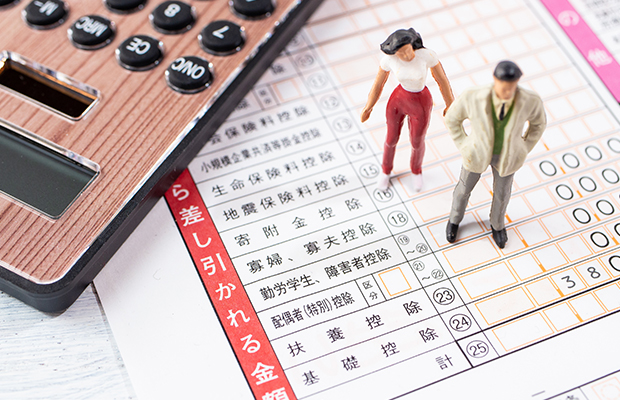
マイホームの譲渡による「3,000万円の特別控除」を利用したご夫婦の事例です。この制度は「マイホームを第三者に譲った」場合、利益が3,000万円以内なら譲渡所得税が発生しないというもの。
CASE2:離婚前に計画的に任意売却
離婚前に任意売却をされたご夫婦の事例です。共働きを前提にマイホームを購入されており、どちらか一方の収入では返済が困難になってしまうケースでした。返済の目途も立たなかったため、できるできるだけ早い段階で手放そうと、離婚前に計画的に任意売却を進めました。離婚前から計画を進められたので、離婚後にわざわざ顔を突き合わせて元夫婦同士が話し合う必要も生じず、精神的な負担も少なく済んだ事例でした。
売却時におけるリフォーム
リフォームをするメリットとデメリット
売却する家の築年数が古い場合、リフォームするべきか否か迷うケースもあるでしょう。リフォームする場合、売却査定額が高くなるうえ、内覧時の第一印象が良くなります。また、リフォーム済み物件を探している買主にとっては、すぐ入居できるというメリットがあります。一方、リフォーム費用を回収できなかったり、自分好みにリフォームしたい買主には魅力的に映らなかったりするケースも考えられます。
- メリット
-
- 内見の際の印象が良くなる。
- 査定額が高くなる。
- 購入後の生活をイメージしやすくなる。
- 買主がすぐ入居できる。
- デメリット
-
- 買主好みにリフォームできていない可能性がある。
- リフォーム費用がかさむ場合がある。
- リフォーム中は販売活動ができない。
- どこまでリフォームすれば良いか分からない。
また、ただリフォームすれば何でも良いわけではなく、どのようなリフォームをどの範囲まですれば良いかなど、高値で売るための判断が必要になります。リフォームにはコツがいるので、希望する場合は不動産会社に相談しましょう。岡山県北(津山市・真庭市・美作市・鏡野町・勝央町・奈義町・美咲町・久米南町)で30年以上不動産売却を行っている「不動産売却革命(鶴山不動産)」なら、ご相談いただければ提案はもちろん、信頼できる業者の手配も可能です。ぜひご相談ください。
売却時のリフォーム範囲
売却時のリフォーム範囲は、物件の状態や需要の変化によって異なります。リフォームの範囲の一部ですが、具体的な状況によって必要なリフォームは異なる場合があります。
キッチン
キッチンは多くの家庭で重要なスペースです。古くなったキッチンを新しくしたり、カウンタートップやキャビネットを交換したりすることで、魅力的な印象を与えることができます。
バスルーム
バスルームも重要なスペースであり、新しいバスタブやシャワーヘッド、トイレなどを設置することで、清潔でモダンな印象を与えることができます。
床材
床は物件の外観や居住性に大きな影響を与えます。古くなったカーペットや床板を交換したり、ハードウッドフロアやタイルを導入することで、より魅力的な印象を与えることができます。
壁紙や塗装
壁紙や塗装のリフォームは、比較的低コストで効果的な方法です。古くなった壁紙をはがしたり、壁を塗装したりすることで、室内の清潔感や明るさを向上させることができます。
外装
物件の外観は売却時に重要な要素です。外壁や屋根の修理や塗装、庭の手入れなどを行うことで、良い印象を与えることができます。
リフォームと修繕の違い
「リフォーム=修繕」だと思っている方は少なくありません。リフォームは「古くなった家を新築のように直す」ことを指します。一方の修繕は「家の壊れた部分を直す」ことです。売却前にリフォームするか否かはケースバイケースですが、壁紙やフローリングが剥がれている場合、修繕はしておおくと良いでしょう。また、水回りなど素人には難しい部分の掃除を、専門機材で行ってくれるハウスクリーニングを検討するのもおすすめです。
任意売却について
任意売却とは、ローンの支払いができなくなった家を、競売にかかる前に売却する方法です。ローンを滞納し何もしないでいると、3ヶ月を過ぎた頃に督促状や催告状が届き、4ヶ月ころに競売の開催通知が届きます。それでも対応せず5ヶ月以上が経過すると、裁判所の執行官が調査にやって来ます。これは強制執行となるため、拒否できません。そして、いずれ自宅は競売にかけられます。一方、住宅ローンを借りた金融機関へ交渉すれば、競売にならず任意売却を進めることが可能です。売却後ローンが残っていても、無理なく返済できる分割返済にすることもできます。
任意売却のメリット
- 任意売却のメリット
-
- 市場価格で売却できる。
- ご近所にばれにくい。
- 持ち出し費用がいらない。
- 生活資金を残せる。
- ローン残債を分割払いできる。
- 自分の意思で売却できる。
- 任意売却の注意点
-
- ローン返済の目途が立たなくなったら、競売に移行する前に速やかに対応する必要がある。
競売との違い
※表は左右にスクロールして確認することができます。
| 任意売却 | 比較 | 競売 |
|---|---|---|
| 一般の不動産売買と違いはありません。市場価格に近い価格で売却可能です。競売よりも残債を減らせる可能性があるでしょう。うまくいけば、ローンを完済できるかもしれません。 | 売却時の価格 | 最低売却価格は市場価格よりも3~5割安く設定されます。実際の競売では、市場価格の8割程度で落札されることがほとんどです。 |
| 債権者と話し合いのもと売却を行います。そのため、売却後の残債の返済方法について交渉できるでしょう。多くの場合、月に1~2万円の返済など、無理のない返済方法が可能です。 | 残債返済方法の交渉 | 残債の返済方法は交渉不可能です。競売にかけられてからも、無理な支払い状況は続くでしょう。 |
| 債権者との話し合いで、売却代金から引越し費用を残せるかもしれません。 | 引越し費用の交渉 | 売却代金はすべて債権者への返済に使われるので、引越し費用の交渉は不可能です。 |
| 交渉次第で、新生活を再スタートするための資金を捻出できるかもしれません。 | 今後の生活 | 競売によって財産をすべて失うことになります。今後の生活も見通しが立たないかもしれません。 |
| 近隣の人や知人などに、住宅ローン滞納の状況などを知られる心配はないでしょう。秘密厳守で売却を進めることが可能です。 | プライバシー | 裁判所から競売執行官が調査に来て、写真を撮られることも。自然と、近所の人に売却の事実を知られることになるでしょう。また競売物件は新聞や公告に情報が掲載されるので、競売の事実を隠すことは、難しくなります。 |
任意売却に移行できる期間
任意売却における最大の注意点は、「競売が始まると任意売却に移行できない」という点です。一般的に、滞納が始まってから3~4ヶ月の間に債権者や裁判所から何らかの通知書が届き、無視し続けると競売に向けて手続きが進められることに。通知が来たら、早めに関係各所に相談しましょう。
| ローン滞納前 | 家計が苦しく、ローン返済の目途が立たない状態です。 |
|---|---|
| 滞納3ヶ月 | 金融機関より催促状・督促状が届きます。 |
| 滞納4ヶ月 | 裁判所より競売開催通知が届きます。 |
| 滞納5ヶ月以上 | 裁判所より執行官が調査に来ます。 |
| ▲このタイミングまでに任意売却を始めましょう!▲ | |
| 何も対策をしないと競売がスタート! | |
リースバック
リースバックとは
リースバックとは不動産売却後に買い主様と賃貸契約を結ぶことを指します。この方法を使うと、売却後も賃貸住宅としてそのまま住み続けられるのです。リースバックは不動産会社やファイナンス会社などが実施しています。こうした事業者を通じて、自宅の売却と貸借実施するのです。契約の種類によっては、売却した住まいを買い戻せるケースもあるので、確認しておきましょう。
こんな方におすすめ
リースバックは、以下のようなケースにおすすめできます。
- 生活が苦しく、住宅ローン返済の目途が立たない。
- カードローン、フリーローンといった借金を清算したい。
- 子供が進学するので、まとまった資金が欲しい。
- 病気になってしまい、治療費が欲しい。
- 年金だけで生活できない。
- 家を相続する人がいない。
リースバックのメリット・デメリット
リースバックのメリット
- まとまった資金の調達に時間がかからない。
- 家の維持にかかるコストを減らせる。
- 売却後も同じ家に住めるので引越す必要がない。
リースバックのデメリット
- 家賃を払う必要が生じる。
- 借りられる期間に制限がある。
- 売却価格が安くなるかもしれない。
任意売却の事例
CASE1:会社が倒産し住宅ローンが支払えなくなった
会社が倒産し住宅ローンを支払えなくなったご夫妻の事例です。任意売却について不動産会社に相談したところ、その会社と債権者(信用金庫)は何度も任意売却を行っていた実績があり、売却までスムーズに進むことに。残債は5,000万円ほどで、銀行は3,500万円を回収し、150万円を引越し費用として残すことができました。
CASE2:元妻と子供が住むマンションのローンを支払えなくなった
2年前に離婚し、元奥様とお子様はマンションに住み続け、夫であるご本人様がローンを支払っていました。しかし、次第に生活が苦しくなりローンを支払えなくなることに。売却の意思を元奥様に伝えたものの、売却合意にはいたりませんでした。そこで、不動産会社に相談したうえで、任意売却を進めることになりました。元奥様とは不動産会社のスタッフがお会いし、話し合いの結果ご理解いただくことに成功。円満に任意売却を進めることができました。